Ta vilket spelbolag som helst på Stockholmsbörsen och ställ den mest grundläggande frågan för varje investerare: vad är deras kärnverksamhet, och var kommer deras intäkter ifrån? Svaret är värt att följa upp. Svaret säger mycket om företagets finansiella profil, bland annat marginalstruktur, var och hur det kan växa och hur pengarna används. Denna genomgång visar intäktsstrukturen så att du kan analysera spelbolag utifrån hur deras intäkter flödar.
Spelintäkter, eller GGR, är det totala beloppet som kunder satsar minus det som betalas tillbaka som vinster. Det är intäkterna för speloperatören. De flesta spelleverantörer tar en procentandel av GGR. Det spelar ingen roll för leverantören om operatören har ett bra eller dåligt kvartal.
Intäktsstruktur
En operatör står inför marknadsrisken för verksamheten. Dessutom medför spellicenser en kostnad. Operatörens intäkter, GGR, urholkas ytterligare av kostnader i samband med marknadsföring och kundtjänst. Leverantören ovanför operatören har en strukturellt annorlunda affärsmodell. Denna skillnad är lätt att urskilja för en aktieanalytiker.
Spelautomater som produkt
Den matematiska modellen är kärnan i varje spelautomat. Dessa modeller bestämmer bland annat spelets återbetalning till spelaren i procent (RTP), dess volatilitet och hur bonusfunktioner aktiveras. Det är utifrån dessa modeller som en leverantör avgör om ett spel passar en marknad eller ett kundsegment. Ur leverantörens perspektiv är spelets design och matematiska modell oskiljaktiga. Leverantören säljer alltså en matematisk konstruktion tillsammans med den visuella produkten. Detta gäller särskilt eftersom samma spel kan släppas i olika jurisdiktioner med olika reglerverk. Det innebär att en leverantör kan bygga in logik för efterlevnadskontroll i sin distributionsinfrastruktur, snarare än i varje spel den släpper. Detta är en orsak till att en studio lätt kan skala upp sin verksamhet när tekniken är etablerad.
Från och med då genererar varje snurr på varje plattform en intäktsdelning till studion, vanligtvis i intervallet 10-20 % av GGR. Större operatörer förhandlar om bättre villkor och betalar en mindre andel, medan mindre operatörer betalar en högre andel. Studions affärsmodell blir tydlig på olika plattformar: ett slots spel som utvecklats och distribuerats av en studio förekommer på hundratals plattformar och genererar en konstant ström av intäkter till studion. Kostnaden för att leverera ytterligare en miljon snurr är i stort sett densamma som för att leverera tusen. Denna strukturella egenskap ger en investerare ett tydligt underlag för att bedöma företagets marginal- och lönsamhetspotential.
Detta syns i siffrorna för några av de mjukvaru- och spelstudior som verkar i sektorn. Renodlade spelutvecklingsstudior har redovisat justerade EBITDA-marginaler på cirka 87 % och fritt kassaflöde på cirka 1,1 miljarder SEK. Spel- och mjukvaruutvecklingsstudior säljer sina produkter, och speloperatörer bär kostnaderna för licenser, kundtjänst och marknadsföring mot slutkunderna.
B2B eller B2C - den strukturella skiljevägen
En ren B2B-leverantör är en mjukvaru- och teknikleverantör som inte arbetar med slutanvändare. Som sådan kanske allmänheten aldrig har hört talas om företaget. Varumärket kan vara okänt för allmänheten men välkänt bland de operatörer som licensierar produkterna. Om en operatör tappar marknadsandelar kan intäkter från andra operatörer hålla intäktsbasen stabil. Eftersom produkten är mjukvara och kan levereras och användas elektroniskt, är leveranskostnaden för produkten låg, vilket ger höga rörelsemarginaler.
En B2C-operatör står inför en annan typ av risk. B2C-operatören behöver skaffa spellicenser på varje marknad där den verkar och ansvarar också för marknadsföring och kundservice. B2C-operatören bär därmed den fulla regulatoriska exponeringen. En B2C-operatör i Sverige som är listad på börsen rapporterade en EBIT-marginal på drygt 23 procent 2024. Detta är ett starkt resultat för ett företag i spel- och underhållningsindustrin, men marginalbilden är en annan än för en ren innehållsleverantör.
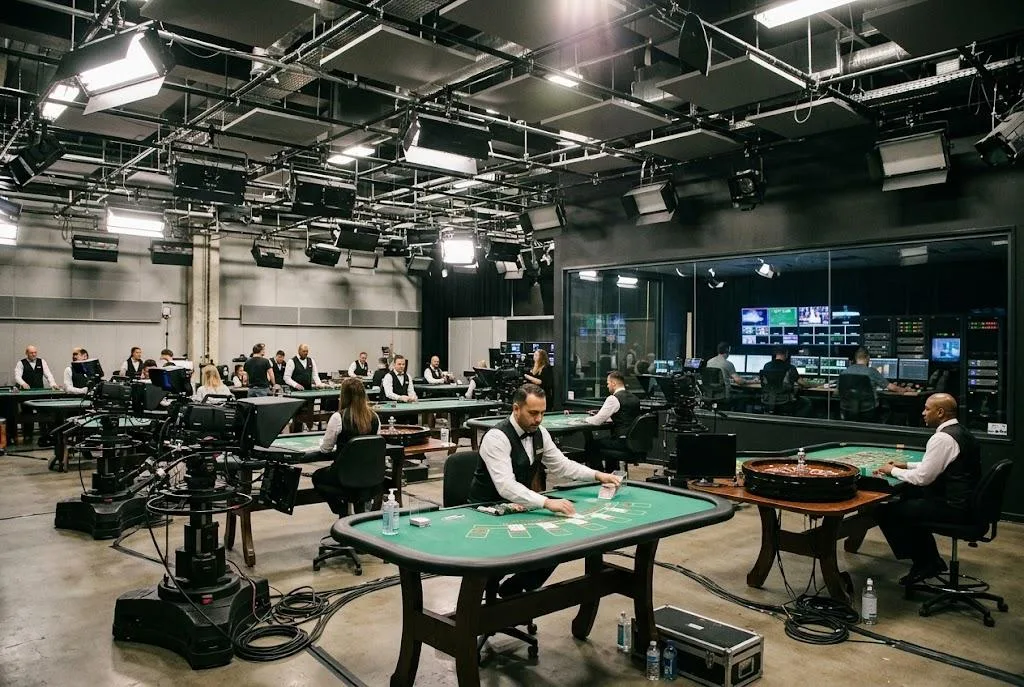
Det finns företag som gör egna spel och samtidigt driver plattformar och andra speltjänster och som anställer tiotusentals personer. Ett företag som driver livecasinon, med studior på flera kontinenter, sysselsätter 22 500 personer och är inte ett rent mjukvaruföretag; det är ett företag som producerar och driver spel som ett medieföretag. Dess EBITDA-marginal för 2024 var imponerande 70,5 %. Slotsstudior är vanligtvis mjukvaruföretag och har därför en högre marginal än livecasinostudior. Huvudskillnaden är att en slotsstudio gör spel och kan distribuera dem digitalt till tusentals operatörer via internet. En livecasinostudio har en helt annan, och mer traditionell, verksamhet. Den har kostnader för anställda, en studio och en livestreamingtjänst. En livecasinostudio kan inte generera mer intäkter bara genom att förbättra och maximera sin kod. Ett livecasinoföretag skalar genom investeringar i lokaler och rekrytering snarare än genom ren koddistribution. Det finns därför livecasinoföretag som är beroende av stora kapitalinvesteringar för att förbättra sin kärnverksamhet.
Som ett resultat har företag i hybridsegmentet särpräglade finansieringskrav. Långsiktigt kapital binds upp i den initiala uppbyggnaden av verksamheten. Avkastning på investerat kapital och kassaflödesanalys blir relevanta. Driftsmarginalen förblir ett nyckeltal, men kassaflöde och avkastning på investerat kapital blir minst lika relevanta mått. Spridningen av studior är en konkurrensfördel i branschen. Operatörer i reglerade marknader som Ontario, New Jersey och Nederländerna kan behöva en lokal spelstudio med lokal spellicens för att kunna erbjuda livecasinospel. Snabb etablering av nya studior på nya marknader och effektiv användning av varje studio blir avgörande. Med tiden blir utnyttjandet av studiokapaciteten och marginalutvecklingen nära sammanlänkade. Hybridmodellen erbjuder fler intäktsströmmar och en starkare förhandlingsposition gentemot operatörskunder, men kostnadsstrukturen kräver en annan typ av analys än den rena B2B-mjukvarumodellen.
Geografi som indikator på intäktskvalitet
För företag i iGaming-branschen minskar geografisk diversifiering risken som följer av förändrade regler på enskilda marknader. Ett företag som har en betydande del av sin omsättning från en viss region riskerar att förlora en stor del av sin verksamhet om förändringar i regionens lagar negativt påverkar verksamheten. För ett företag med verksamhet i Asien, Nordamerika, Latinamerika och Europa minskar diversifieringen den samlade risken om reglerna ändras i en enskild region.
En tydlig illustration av denna geografiska diversifiering finns i iGaming-branschen. Vissa av världens största leverantörer av casinolösningar fördelar sina intäkter över minst fyra olika kontinenter, där intäkterna från Europa och Asien står för de största delarna, följt av Nordamerika, medan Latinamerika växer stadigt. I sådana fall står ingen enskild kontinent för 50 % eller mer av företagets totala intäkter.
Analytiker bör fråga vilka marknader företaget hämtar sina intäkter från och i vilken grad marknaderna är reglerade. En reglerad marknad innebär licenskrav och skattebelastning, men kan samtidigt ge företaget förutsägbarhet och långsiktig legitimitet.
Skalbarhet, produktinvestering och återinvesteringscykel
Vad som är av intresse ur ett analytiskt perspektiv på innehållssidan av iGaming är att det finns paralleller till andra mjukvaru- och teknikföretag. En av dessa paralleller är skalbarhet. Ett spel kan ofta ta ett år eller längre att utveckla, med designarbete, matematisk modellering och certifieringsprocesser. Liksom andra mjukvaru- och teknikprodukter kan ett spel, när det väl har producerats och släppts, generera intäkter under lång tid utan att kostnaden ökar för varje ytterligare snurr.
Att förstå denna dynamik är väsentligt när man analyserar produktinvestering. En spelstudios produktpipeline fungerar som ett mått på studions vallgrav. Om en spelstudio har en produktpipeline där den kan släppa flera spel av varierande genrer, är den mindre beroende av ett blockbuster-spel för att driva större delen av sin omsättning.
Ur ett M&A-perspektiv är detta ofta varför studior köps upp. När ett företag förvärvar en spelstudio förvärvar det också ett distributionsnätverk, en spelpipeline och spelutvecklingsteknologi. Köparen får samtidigt tillgång till studions befintliga produkter och kompetens för framtida utveckling. De etablerade distributionskanalerna hjälper det förvärvande företaget att snabbt komma in i nya spelmarknader.
Kassaallokering som analytisk lins
Denna analys liknar en utvärdering av ett teknikföretag. Titta på vad ett företag gör med sina pengar efter att ha genererat ett rörelseresultat. Det ger insikt i företagets kapitalallokeringsstrategi.
En B2B-leverantör med höga marginaler och låga investeringar i fasta tillgångar har potential att bygga upp mycket kontanter från verksamheten. Dessa pengar kan användas till olika saker. Pengarna kan användas i verksamheten för att utveckla och förvärva nya produkter och tjänster. Pengar kan även användas till återköp av aktier och utdelningar.
Besluten ett företag tar säger mycket om företagets värdeskapande och var ledningen ser störst möjlighet. Om företagets ledning beslutar att den ska använda kontanterna till återköp av aktier, betyder det att ledningen anser att pengarna bör användas till att köpa företagets egna aktier. Detta indikerar att företagsledningen tror att köp av de egna aktierna är en bättre investering än andra möjliga förvärv. En global leverantör, till exempel, har ett aktieåterköpsprogram värt upp till 22 miljarder SEK.
Till skillnad från återköp av aktier signalerar utdelningar något annorlunda om ett företag. En ledande operatör föreslog 2024 en ordinarie utdelning och en särskild utdelning till aktieägarna. Den särskilda utdelningen signalerade att företaget ansåg att kassapositionen var starkare än vad den organiska tillväxten krävde.
När det gäller att analysera investeringar får vissa siffror mer uppmärksamhet än andra. Det viktigaste är dock om det finns en tydlig trend. Finansierar ett företag konsekvent en förvärvs- och tillväxtstrategi? Gör företaget strategiska förvärv? Återför det kapital till aktieägarna regelbundet? Bedömer företaget sina tillgångar och möjligheter och agerar strategiskt? Det här är frågor som bör ställas om vilket företag som helst, oavsett marknad.
Bygga sin egen bild
Att förstå verksamheten är lika viktigt som att förstå siffrorna. Att ha förmågan att artikulera vad verksamheten gör och varför den är strukturerad på ett visst sätt ger investeraren en fördel.
Att förstå iGaming-sektorn innebär att identifiera skillnader mellan en innehållsstudio, en B2B-plattform och en B2C-operatör. Skillnader i EBITDA-marginaler kan betyda olika saker beroende på kostnadsstrukturen. Strukturella skillnader i kostnadsbasen innebär att skillnader i marginaler inte alltid speglar effektivitet.
Bedömning av risk och mätning av ett företags potential är viktiga vid investeringar i vilken bransch som helst, och verktygen som används varierar mycket lite mellan branscher. Det viktigaste är att verktygen anpassas till det enskilda fallet.
18+. För information om ansvarsfullt spelande, besök Spelinspektionen